Mengukur Biaya Akuisisi Pelanggan dari Iklan Digital untuk Menjaga Efisiensi Anggaran Pemasaran

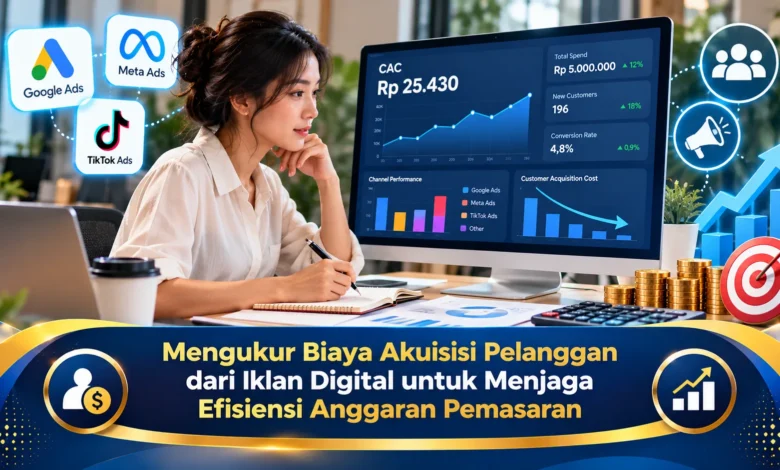
Anggaran iklan digital yang terus meningkat belum tentu menunjukkan bahwa strategi pemasaran sebuah usaha berjalan efektif. Banyak pelaku Bisnis berhasil memperoleh klik, kunjungan website, atau interaksi media sosial, tetapi belum mengetahui berapa biaya yang sebenarnya dikeluarkan untuk mendapatkan satu pelanggan baru. Kondisi ini membuat keputusan pemasaran sering bergantung pada jumlah tayangan atau popularitas kampanye, bukan hasil penjualan. Melalui pengukuran Customer Acquisition Cost (CAC), pengusaha dapat mengevaluasi hubungan antara biaya promosi dan pertumbuhan pelanggan. Pemahaman mengenai CAC juga membantu menentukan batas pengeluaran iklan, membandingkan saluran pemasaran, serta menjaga keuntungan usaha secara lebih terukur.
Peran CAC dalam Menilai Efektivitas Anggaran Iklan Online
Customer Acquisition Cost atau CAC merupakan ukuran biaya untuk memperoleh pelanggan baru. Pada aktivitas pemasaran perusahaan, pengukuran ini memberikan gambaran produktivitas investasi pemasaran. Rumus dasar biaya akuisisi pelanggan menghasilkan nilai dari pengeluaran akuisisi dibagi pelanggan baru yang didapat. Unsur biaya dalam perhitungan perlu mempertimbangkan biaya promosi beserta tenaga pendukung. Melalui pengukuran tersebut, pelaku Bisnis mempunyai dasar mengevaluasi efisiensi anggaran.
CAC perlu dibedakan dari biaya per klik maupun cost per lead. Kunjungan dari kampanye digital tidak otomatis menunjukkan adanya pelanggan baru. Demikian pula prospek yang menghubungi penjual, karena hubungan komersial belum tentu terbentuk. Sebagai contoh, iklan mencatat dua ribu kunjungan dengan empat puluh pembeli baru. Melihat perbedaan antara klik dan pembelian, popularitas iklan belum menggambarkan efektivitas akuisisi. Sebagai dasar evaluasi, pengukuran akuisisi perlu dihubungkan dengan hasil penjualan.
Metode Mengukur Efisiensi Kampanye Berbayar untuk Bisnis
Langkah pertama menghitung CAC adalah menentukan periode dan cakupan perhitungan. Pemilik usaha bisa menggunakan periode bulanan agar hasil kampanye dapat diperiksa secara teratur. Setelah periode ditentukan, catat biaya penayangan iklan, biaya pembuatan materi promosi, serta alokasi pekerjaan tim pemasaran dan penjualan. Ketika pengelolaan iklan melibatkan pihak eksternal, pengeluaran jasa pengelolaan harus dimasukkan secara proporsional. Berdasarkan klasifikasi pengeluaran yang jelas, risiko meremehkan biaya pemasaran dapat dikurangi.
Untuk memberikan ilustrasi perhitungan, sebuah toko online mengeluarkan Rp6 juta untuk iklan. Di samping pengeluaran iklan, produksi materi kampanye membutuhkan Rp1 juta, sedangkan biaya administrasi akuisisi mencapai Rp1 juta. Jumlah biaya pemasaran yang diperhitungkan menjadi Rp8 juta. Ketika hasil akuisisi terukur sebanyak 100 pembeli baru, hasil pembagian menunjukkan CAC sebesar Rp80.000. Namun demikian, pengukuran harus mempertimbangkan jeda waktu pembelian. Dengan demikian, angka CAC tidak sebaiknya dibandingkan tanpa memahami definisi datanya.
Menghubungkan Data Iklan dengan Pelanggan Baru dan Konversi
Ketepatan data pelanggan memengaruhi hasil evaluasi anggaran. Tim pemasaran harus memisahkan pelanggan yang baru pertama kali bertransaksi dari pembeli yang sudah memiliki riwayat penjualan. Ketika sistem tidak membedakan status pembeli, hasil CAC dapat terlihat lebih rendah dari kondisi sebenarnya. Dalam memperbaiki kualitas pengukuran, pengelola bisa mencocokkan catatan transaksi berdasarkan akun. Meski pencocokan membantu analisis, data pribadi harus digunakan secara sah dan aman.
Selain membedakan pelanggan, tim Bisnis harus mengevaluasi metode pemberian kredit kepada kanal pemasaran. Konsumen mungkin berinteraksi dengan banyak saluran sebelum bertransaksi. Misalnya, calon pembeli mengenal produk dari promosi lalu mengunjungi website secara langsung. Ketika atribusi menggunakan metode sentuhan terakhir, pengaruh saluran pengenalan awal mungkin tidak terlihat. Di sisi lain, menjumlahkan seluruh konversi platform bisa menghasilkan penghitungan berulang. Oleh sebab itu, laporan sebaiknya menggunakan definisi konversi yang seragam.
Strategi Menghubungkan Customer Lifetime Value dengan Anggaran Iklan
Nilai pengeluaran per pelanggan baru yang terbatas masih perlu dibandingkan dengan nilai ekonomi pelanggan. Karakter layanan menentukan batas pengeluaran untuk memperoleh pembeli. Misalnya, produk dengan margin kontribusi Rp20.000 per transaksi tidak dapat langsung disamakan dengan jasa berkontribusi Rp200.000. Apabila konsumen tidak melakukan transaksi berulang, pengeluaran pemasaran yang lebih besar dari kontribusi awal perlu diwaspadai. Akan tetapi, hubungan jangka panjang dapat memengaruhi kelayakan biaya akuisisi. Dengan pertimbangan tersebut, analisis sebaiknya memperhatikan margin dari pembelian berulang.
Nilai pelanggan sepanjang hubungan bisnis yang dikenal sebagai CLV dapat membantu memperkirakan kontribusi ekonomi pelanggan. Penghitungan CLV perlu memperhatikan laba kontribusi setelah biaya variabel. Untuk contoh perhitungan, pembeli tercatat menyelesaikan tiga pesanan dengan margin kontribusi Rp60.000 per transaksi. Total kontribusi dari transaksi tersebut berjumlah Rp180.000 sebelum mengurangi ongkos pelayanan tambahan serta mempertimbangkan waktu penerimaan. Jika CAC sebesar Rp80.000, kontribusi setelah biaya akuisisi menjadi Rp100.000 sebelum pengeluaran tambahan. Hasil sederhana ini belum mencerminkan seluruh biaya usaha.
Langkah Memperbaiki Konversi serta Alokasi Biaya Pemasaran
Setelah CAC dihitung, tim pemasaran bisa meninjau sumber pengeluaran terbesar. Strategi awal yang dapat diterapkan adalah memeriksa kesesuaian target audiens. Kampanye dengan sasaran konsumen yang kurang relevan berpotensi menghasilkan klik tanpa pembelian. Pengusaha dapat membandingkan konversi dari segmen pengguna yang berbeda. Namun demikian, penggunaan data perlu mengikuti persetujuan serta aturan yang berlaku. Berdasarkan hasil pengamatan konversi, strategi promosi dapat disesuaikan secara lebih terukur.
Tidak hanya mengoptimalkan segmentasi, tim pemasaran sebaiknya mengevaluasi landing page. Landing page dengan proses pembelian rumit dapat menghambat konversi. Misalnya, kampanye yang menjanjikan manfaat layanan harus membawa pengunjung menuju penjelasan penawaran yang tepat. Kejelasan harga, kepraktisan penyelesaian transaksi, dan kelancaran akses melalui ponsel menjadi bagian penting evaluasi konversi. Eksperimen A/B terhadap materi promosi dan landing page dapat membantu menentukan pilihan berdasarkan data. Melalui pengujian yang memperhatikan jumlah sampel, pengelola bisa menghindari keputusan terburu-buru.
Langkah Mengelola Anggaran Pemasaran Digital secara Berkelanjutan
Menghitung pengeluaran untuk memperoleh pelanggan baru menjadi dasar evaluasi anggaran Bisnis. Pengelompokan komponen biaya pemasaran, identifikasi pelanggan baru yang akurat, serta pemilihan metode atribusi yang jelas menjadi fondasi analisis pengeluaran pemasaran. Selain itu, penilaian pengeluaran iklan berdasarkan nilai ekonomi konsumen perlu dilakukan untuk menghindari keputusan yang merugikan. Melalui pengujian kampanye serta perbaikan proses konversi, pemilik usaha dapat menjaga pertumbuhan pelanggan dengan pengeluaran terkendali. Strategi apa yang paling efektif untuk mengurangi biaya akuisisi menurut Anda? Silakan bagikan pengalaman atau pandangan Anda agar diskusi semakin bermanfaat bagi pelaku usaha lainnya.