Arah Kartu Kredit Indonesia 2026, Dari Pembayaran Harian hingga Integrasi Ekosistem Keuangan Digital

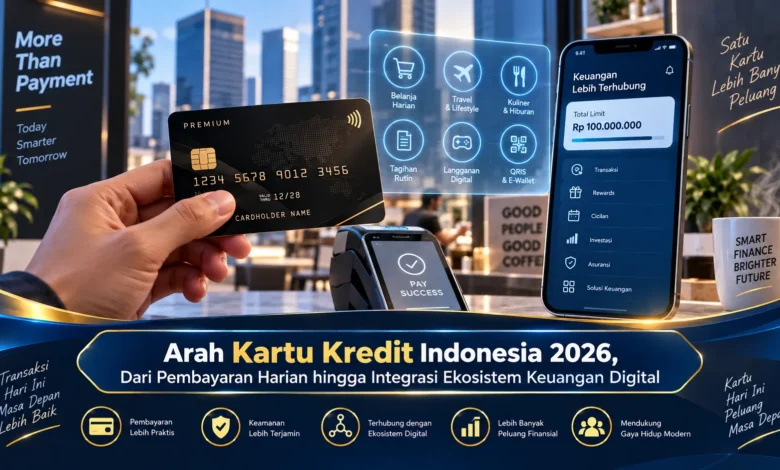
Kartu kredit di Indonesia terus beradaptasi dengan perubahan kebiasaan transaksi masyarakat yang semakin terhubung dengan layanan digital. Pada 2026, kartu tidak lagi hanya dipandang sebagai fasilitas pembayaran, tetapi menjadi bagian dari pengalaman finansial yang mencakup aplikasi perbankan, pengelolaan transaksi, program loyalitas, keamanan, hingga hubungan dengan berbagai merchant. Perubahan tersebut memberikan tantangan sekaligus peluang bagi bank dan bisnis untuk membangun ekosistem pembayaran yang lebih praktis, relevan, dan sesuai dengan kebutuhan konsumen modern.
Kartu Kredit Bergerak Mengikuti Kebiasaan Pembayaran Digital
Transformasi cara masyarakat melakukan pembayaran membuat fungsi kartu kredit terus mengalami penyesuaian. Konsumen kini menggunakan layanan pembayaran dalam banyak aktivitas, mulai dari pembelian produk dan layanan hingga aktivitas perjalanan. Kondisi tersebut meningkatkan kebutuhan terhadap sistem pembayaran yang lebih fleksibel.
Dari sisi merchant, perkembangan tersebut dapat membuka lebih banyak jalur transaksi. Pelanggan yang mendapatkan proses pembayaran praktis berpotensi memiliki lebih sedikit hambatan saat berbelanja. Karena itu, kualitas proses transaksi dapat mendukung strategi pelayanan bisnis.
Aplikasi Perbankan Menjadi Pusat Pengelolaan Kartu
Akses layanan melalui platform digital semakin mendukung cara konsumen mengatur transaksi. Nasabah dapat membutuhkan akses cepat terhadap informasi transaksi, sekaligus membutuhkan pengaturan layanan secara praktis. Kontrol yang mudah diakses dapat meningkatkan kenyamanan penggunaan.
Perubahan ekspektasi nasabah kemudian dapat semakin dipengaruhi kemudahan aplikasi. Bank yang menyederhanakan navigasi dapat meningkatkan kualitas interaksi nasabah. Dalam perkembangan layanan finansial modern, aplikasi dapat menjadi penghubung berbagai layanan.
Reward Bergerak Menuju Manfaat yang Lebih Personal
Skema penghargaan bagi pengguna dapat memberikan nilai tambahan dalam penggunaan kartu. Namun, preferensi nasabah tidak selalu sama. Sebagian pengguna mungkin mencari keuntungan untuk aktivitas belanja, sementara yang lain dapat memilih keuntungan yang mudah digunakan.
Perubahan tersebut dapat mendorong bank mengembangkan program yang lebih relevan. Bagi bisnis, pendekatan tersebut menciptakan peluang kerja sama dengan penerbit kartu. Merchant dapat menyusun kampanye berdasarkan kebutuhan konsumen sehingga promosi memiliki sasaran yang lebih jelas.
Ekosistem Digital Menghubungkan Bank dan Pelaku Usaha
Arah perkembangan kartu kredit tidak hanya terbatas pada fitur yang diberikan penerbit, tetapi juga mencakup ekosistem komersial yang lebih luas. Perusahaan ritel, layanan hiburan, serta penyedia jasa dapat berkolaborasi dalam penawaran khusus.
Kolaborasi yang terencana dapat memberikan keuntungan kepada nasabah. Bisnis memperoleh ruang untuk meningkatkan keterlibatan konsumen, sementara bank dapat memperluas penggunaan layanan. Dengan mengutamakan manfaat yang nyata, kolaborasi dapat menjadi bagian dari strategi pengalaman pelanggan.
Kontrol Transaksi Membantu Membangun Kepercayaan Nasabah
Semakin terhubungnya layanan finansial membuat kontrol penggunaan kartu perlu diperkuat. Pengguna membutuhkan informasi transaksi yang mudah dipantau, serta cara praktis untuk mengelola keamanan. Dengan kontrol yang memadai, nasabah dapat lebih mudah mengenali aktivitas tidak biasa.
Fokus penting bagi penyedia layanan adalah membangun perlindungan tanpa membuat transaksi terlalu rumit. Prosedur yang terlalu panjang dapat mengurangi kenyamanan pengguna. Sebaliknya, kontrol transaksi yang mudah dipahami dapat meningkatkan kualitas pengalaman finansial.
Data Membantu Menghubungkan Berbagai Layanan Finansial
Perkembangan ekosistem keuangan digital membuat analisis perilaku pengguna memiliki peran penting. Dengan perlindungan privasi yang memadai, penyedia layanan dapat mengevaluasi kebutuhan nasabah untuk menyesuaikan komunikasi dengan kebutuhan pengguna.
Dari perspektif pelaku usaha, pemahaman terhadap pola belanja pelanggan dapat mendukung pengembangan pengalaman pelanggan. Data dapat digunakan untuk menilai efektivitas program, tetapi transparansi penggunaan data harus tetap menjadi prioritas. Dengan demikian, pemanfaatan teknologi finansial dapat memberikan manfaat tanpa mengurangi kepercayaan.
Penutup
Kartu kredit semakin berkembang sebagai bagian dari ekosistem pembayaran dan layanan finansial digital. Perannya dapat bergerak dari pembayaran harian menuju pengelolaan finansial yang lebih terpadu. Bank perlu membangun kontrol transaksi yang mudah, menjaga perlindungan data, serta mengembangkan ekosistem yang memberikan nilai. Bagi bisnis, perkembangan tersebut membuka peluang untuk membangun kemitraan baru. Dengan mengembangkan layanan berdasarkan perubahan pasar, ekosistem kartu kredit dapat memberikan nilai lebih luas bagi berbagai pihak. Bagikan pandangan Anda mengenai arah kartu kredit Indonesia 2026 agar diskusi mengenai perbankan digital semakin berkembang.