Pemerintah Dorong Perluasan Pembiayaan KUR untuk Memperkuat Produktivitas dan Pengembangan UMKM

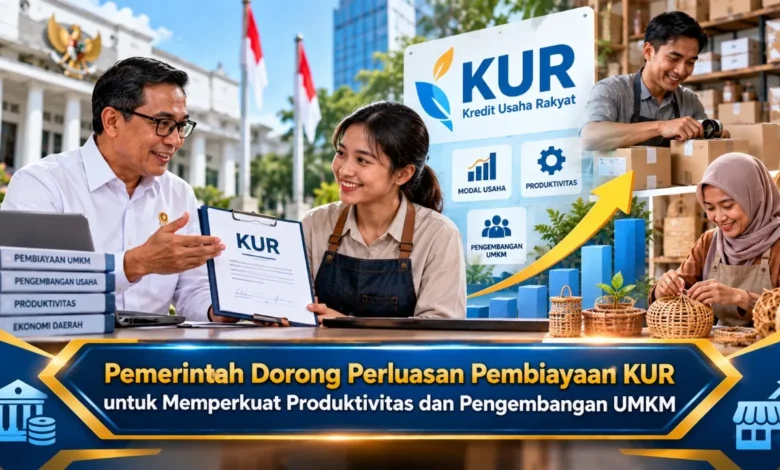
Pemerintah terus mendorong perluasan akses pembiayaan bagi usaha mikro, kecil, dan menengah melalui Kredit Usaha Rakyat atau KUR sebagai bagian dari upaya memperkuat produktivitas dan membantu usaha berkembang. Arah pembiayaan juga semakin diarahkan agar modal dapat mendukung kegiatan produktif, sehingga dana yang diperoleh tidak hanya menjadi tambahan likuiditas, tetapi dapat memperbesar kapasitas usaha. Bagi pelaku Bisnis, peluang pembiayaan tersebut perlu disertai perencanaan yang matang agar dana digunakan untuk kebutuhan produktif, menghasilkan arus kas yang sehat, dan benar-benar membantu usaha berkembang secara berkelanjutan.
Mengenali Fungsi Pembiayaan KUR bagi Pertumbuhan Usaha
Kredit Usaha Rakyat dapat menjadi salah satu pilihan modal bagi pelaku UMKM yang memerlukan tambahan kapasitas usaha. Dana pembiayaan dapat digunakan untuk menambah kapasitas produksi, memperkuat persediaan, meningkatkan efisiensi, atau membantu menjalankan rencana pertumbuhan. Namun, Bisnis perlu membedakan kebutuhan produktif dan konsumtif agar pinjaman benar-benar menghasilkan manfaat ekonomi. Kesiapan penggunaan dana menjadi fondasi pengelolaan pembiayaan.
Akses pembiayaan yang lebih luas juga dapat mendorong UMKM meningkatkan skala operasional jika diikuti pengelolaan keuangan yang disiplin. Pemilik usaha dapat menghitung berapa tambahan pendapatan yang diharapkan sebelum menentukan jumlah pembiayaan. Dengan demikian, keputusan memanfaatkan KUR tidak sekadar didasarkan pada kemudahan memperoleh dana, tetapi mengacu pada kebutuhan produktif. Perhitungan semacam ini membantu menjaga kesehatan arus kas.
Menentukan Penggunaan Dana KUR agar Lebih Produktif
Sebelum menggunakan pembiayaan, pelaku Bisnis sebaiknya menentukan masalah operasional yang perlu diselesaikan. Jika produksi sering terhambat karena kapasitas mesin terbatas, dana dapat digunakan untuk memperbaiki proses produksi. Jika persoalan utama berada pada ketersediaan bahan baku, pembiayaan dapat dialokasikan pada kebutuhan stok. Mengutamakan penggunaan yang meningkatkan produktivitas dapat meningkatkan peluang pembiayaan menghasilkan tambahan pendapatan.
Prioritas penggunaan dana sebaiknya disusun secara terperinci. Pemilik dapat membuat daftar penggunaan dana seperti peningkatan kapasitas, perbaikan tempat usaha, atau kebutuhan operasional produktif. Rencana penggunaan tersebut membantu mempermudah evaluasi setelah dana digunakan. Bagi Bisnis yang belum memiliki pembukuan formal, langkah ini sekaligus membantu membangun kebiasaan pengelolaan modal yang lebih baik.
Menghitung Kemampuan Membayar sebelum Mengambil Pembiayaan
Kemampuan membayar perlu menjadi pertimbangan utama. Pemilik Bisnis dapat menghitung pendapatan bersih, kemudian mengurangi kebutuhan usaha yang wajib dibayar. Dari hasil tersebut, pelaku usaha dapat menghindari mengambil pembiayaan terlalu besar. Perhitungan sebaiknya menggunakan kondisi konservatif agar Bisnis tetap mampu membayar ketika kondisi tidak sesuai harapan.
Simulasi pembiayaan juga dapat dibuat dalam beberapa kondisi. Misalnya, pemilik dapat menghitung kemampuan pembayaran pada penjualan normal. Pendekatan skenario membantu memahami risiko pembayaran. Jika setelah dihitung angsuran mengurangi cadangan operasional secara berlebihan, jumlah pinjaman dapat disesuaikan. Dengan keputusan yang lebih hati-hati, KUR dapat menjadi alat pertumbuhan tanpa mengganggu operasional sehari-hari.
Mengubah Modal Tambahan Menjadi Peningkatan Kapasitas Usaha
Kemampuan menghasilkan output dapat diperkuat melalui investasi produktif. Bisnis dapat menggunakan dana untuk mengganti alat yang tidak efisien, selama investasi tersebut sesuai dengan kebutuhan produksi. Sebelum membeli, pemilik sebaiknya memeriksa kapasitas dan kebutuhan perawatan agar keputusan memberikan manfaat dalam jangka lebih panjang. Investasi produktif yang tepat dapat meningkatkan volume produksi.
Efisiensi yang lebih baik sebaiknya disertai rencana pemasaran. Menambah mesin tanpa strategi penjualan dapat mengurangi efektivitas investasi. Karena itu, Bisnis perlu menentukan target pemanfaatan kapasitas. Jika modal digunakan untuk menambah stok, pemilik dapat menetapkan indikator hasil. Dengan demikian, hasil penggunaan KUR lebih mudah diukur.
Membangun Pengelolaan Keuangan yang Mendukung Pembiayaan
Penggunaan KUR untuk pengembangan usaha sebaiknya menjadi momentum menata keuangan. Bisnis dapat mencatat setiap penerimaan dan pengeluaran, membuat catatan utang, stok, serta jadwal pembayaran. Pencatatan yang konsisten membantu mempermudah evaluasi arus kas. Tanpa pencatatan, pemilik dapat mengambil keputusan berdasarkan perkiraan semata.
Informasi operasional yang tersusun dapat mendukung proses pengendalian biaya. Pemilik dapat melihat perubahan margin, kemudian menentukan bagian yang masih perlu diperbaiki. Pengelolaan berbasis data dapat membantu UMKM menjadi lebih siap berkembang. Dengan pembukuan sederhana tetapi konsisten, pembiayaan tidak hanya berfungsi sebagai modal sementara, tetapi menjadi bagian dari proses membangun usaha yang lebih sehat.
Kesimpulan: Akses Modal yang Lebih Luas Harus Mendukung Produktivitas Bisnis
Dorongan perluasan pembiayaan KUR dapat membuka ruang pengembangan kapasitas usaha. Namun, manfaat tersebut akan lebih optimal jika dana digunakan dengan rencana yang jelas. Pelaku usaha perlu menghitung kemampuan angsuran, menjaga pembukuan, serta mengevaluasi dampak terhadap produktivitas. Dengan strategi yang terukur, pembiayaan dapat mendukung pengembangan UMKM secara berkelanjutan.
Modal tambahan idealnya menjadi sarana peningkatan kapasitas, bukan sekadar sumber dana yang mudah diakses. Dengan mengelola risiko dan menggunakan pembiayaan pada aktivitas produktif, UMKM dapat membangun fondasi yang lebih kuat. Anda juga dapat menceritakan strategi mengelola modal KUR untuk bertukar wawasan.