Memilih Indikator Kinerja Bisnis yang Lebih Bermakna daripada Sekadar Total Penjualan

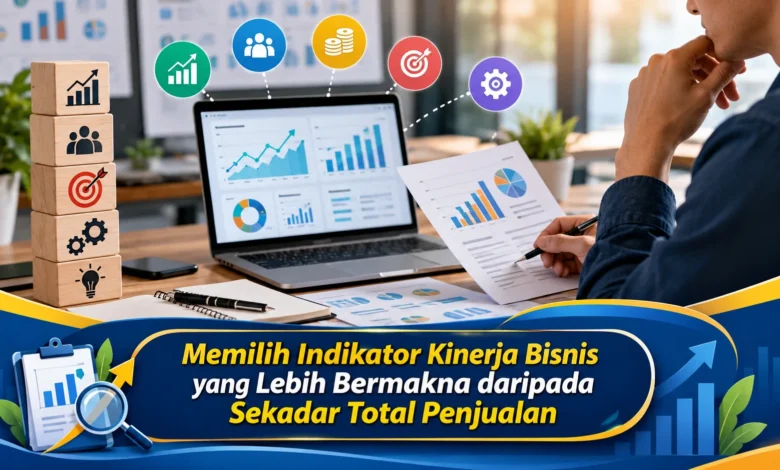
Total penjualan yang terus meningkat sering dianggap sebagai tanda bahwa sebuah usaha sedang berkembang. Padahal, angka omzet yang besar belum tentu mencerminkan keuntungan, kesehatan arus kas, atau kepuasan pelanggan. Perusahaan bisa mencatat pertumbuhan pendapatan, tetapi pada saat bersamaan menghadapi biaya operasional yang meningkat dan margin keuntungan yang menurun. Oleh karena itu, pemilik Bisnis perlu memahami indikator kinerja yang mampu menggambarkan kondisi usaha secara lebih menyeluruh. Melalui pemilihan key performance indicator atau KPI yang tepat, pengusaha dapat mengevaluasi profitabilitas, efisiensi, loyalitas pelanggan, serta kemampuan usaha mempertahankan pertumbuhan dalam jangka panjang.
Memahami Keterbatasan Pendapatan sebagai Ukuran Keberhasilan Bisnis
Jumlah pendapatan dari transaksi memiliki peran dalam mengevaluasi aktivitas dalam pengelolaan Bisnis. Namun demikian, pendapatan saja tidak menggambarkan efisiensi operasional. Suatu usaha mungkin mengalami pertumbuhan omzet, tetapi pengeluaran operasional bertambah secara signifikan. Jika keadaan tersebut terjadi, kenaikan transaksi dapat diikuti penurunan keuntungan. Sebagai contoh, penjual yang sering menawarkan potongan harga dapat meningkatkan jumlah transaksi, tetapi margin setiap penjualan menjadi lebih kecil. Oleh sebab itu, pemilik usaha perlu mengukur aspek lain.
Pemantauan berbagai ukuran operasional mempermudah identifikasi faktor yang memengaruhi perkembangan Bisnis. Selain mengukur pendapatan, manajemen sebaiknya menilai kemampuan menghasilkan laba, kondisi arus kas, dan kemampuan mempertahankan pembeli. Masing-masing ukuran kinerja memberikan informasi yang berbeda. Persentase laba terhadap pendapatan menunjukkan hasil setelah memperhitungkan biaya. Untuk aspek berbeda, arus kas menunjukkan kemampuan memenuhi kewajiban. Melalui evaluasi berbagai ukuran, pengambilan keputusan menjadi lebih terarah.
Margin Keuntungan dan Laba Bersih sebagai Indikator Kesehatan Bisnis
Rasio profitabilitas perlu diperhatikan secara berkala ketika mengukur kemampuan perusahaan menghasilkan keuntungan. Metrik profitabilitas yang umum adalah gross profit margin atau rasio keuntungan kotor. Cara menghitung indikator tersebut adalah rasio laba kotor terhadap penjualan yang dinyatakan dalam persentase. Misalnya, sebuah usaha menghasilkan omzet Rp100.000.000 dengan harga pokok penjualan Rp65.000.000. Berdasarkan data tersebut, laba kotor mencapai Rp35.000.000, sehingga margin laba kotor berada pada angka 35 persen. Nilai margin tersebut menunjukkan bagian pendapatan yang tersisa setelah harga pokok.
Untuk memperoleh gambaran profitabilitas lebih luas, rasio keuntungan bersih harus dipantau sesuai kebutuhan. Persentase keuntungan bersih diperoleh dengan membagi laba bersih terhadap pendapatan dan mengubah rasio menjadi nilai persen. Ketika hasil akhir usaha menunjukkan laba Rp10.000.000 dari pendapatan Rp100.000.000, net profit margin mencapai 10 persen. Selisih antara kedua rasio profitabilitas memberikan gambaran kontribusi pengeluaran di luar harga pokok. Namun demikian, persentase ideal tidak selalu sama antarindustri. Oleh sebab itu, gunakan riwayat usaha sebagai acuan sebelum menentukan perubahan harga.
Mengukur Ketersediaan Kas dan Produktivitas Operasional Perusahaan
Pergerakan uang masuk dan keluar memiliki fungsi tersendiri dalam evaluasi keuangan. Sebuah usaha mungkin mencatat laba dalam laporan keuangan, tetapi sebagian pendapatan masih berupa piutang. Perbedaan waktu penerimaan tersebut dapat menimbulkan tekanan likuiditas. Untuk memahami kemampuan keuangan jangka pendek, arus kas operasional perlu dipantau. Sebagai contoh, perusahaan memiliki penjualan kredit yang tinggi, tetapi menanggung biaya operasional sebelum pembayaran masuk. Pada kondisi keuangan semacam ini, usaha dapat kekurangan kas sementara meskipun hasil penjualan terlihat menguntungkan.
Tidak hanya menilai kemampuan pembayaran, efisiensi operasional merupakan bagian penting evaluasi. Bagi perusahaan yang mengelola stok, inventory turnover memberikan informasi tentang pengelolaan stok. Indikator inventaris ini umumnya dihitung dari harga pokok penjualan dibagi nilai persediaan rata-rata. Jika HPP satu tahun mencapai Rp240.000.000 dan persediaan rata-rata Rp40.000.000, perputarannya sebesar enam kali dalam satu tahun. Walaupun rasio tinggi dapat menunjukkan perputaran cepat, stok terlalu rendah berisiko menyebabkan kehabisan barang. Apabila indikator efisiensi tidak dinilai secara terpisah, risiko menekan persediaan secara berlebihan dapat dikurangi.
Retensi Pelanggan dan Nilai Pembelian sebagai KPI Pertumbuhan
Kualitas hubungan dengan konsumen merupakan bagian dari evaluasi dalam membangun Bisnis yang berkelanjutan. Jumlah transaksi belum menggambarkan kemungkinan pembelian kembali. Metrik yang relevan untuk diperhatikan adalah tingkat retensi pelanggan. Secara umum, pelanggan yang tersisa dari kelompok awal dibagi jumlah pelanggan pada awal periode, kemudian dikalikan 100 persen. Sebagai contoh, usaha mencatat 200 pelanggan awal, memperoleh 50 pelanggan baru, dan menutup periode dengan total 220 pelanggan. Jika jumlah akhir telah memperhitungkan pelanggan baru, terdapat 170 pelanggan awal yang masih aktif, sehingga retensinya berada pada angka 85 persen.
Di samping kemampuan mempertahankan pelanggan, rata-rata nominal pesanan dapat memberikan gambaran kualitas penjualan. Perhitungannya adalah nilai penjualan dibagi banyaknya order. Misalnya, jika toko mencatat pendapatan Rp30.000.000 dengan jumlah 600 transaksi, nilai pembelian rata-rata mencapai Rp50.000 per pesanan. Meskipun pembelian rata-rata bertambah, keuntungan setiap pesanan tidak boleh diabaikan. Pelanggan yang membeli lebih banyak dapat membutuhkan biaya pelayanan tambahan. Untuk mendapatkan penilaian yang lebih lengkap, periksa nilai transaksi bersama kontribusi laba.
Biaya Akuisisi Pelanggan dan Nilai Pelanggan Jangka Panjang
Dalam pemasaran Bisnis, jumlah pembeli yang diperoleh harus dievaluasi berdasarkan pengeluaran akuisisi. Salah satu indikator yang relevan adalah customer acquisition cost atau CAC. Biaya akuisisi pelanggan mengukur rata-rata biaya untuk mendapatkan satu pelanggan baru. Untuk ilustrasi sederhana, sebuah toko mengeluarkan Rp5.000.000 untuk pemasaran dan aktivitas akuisisi dalam satu periode dan berhasil memperoleh 100 pelanggan baru. Dari perhitungan ini, CAC bernilai Rp50.000 untuk setiap konsumen baru. Namun demikian, biaya yang dimasukkan harus konsisten.
Di samping mengetahui biaya memperoleh pelanggan, perusahaan dapat memperhatikan customer lifetime value. CLV membantu memperkirakan kontribusi pelanggan sepanjang periode tertentu. Untuk perhitungan yang lebih relevan, estimasi keuntungan terkait pelanggan lebih informatif dibandingkan pendapatan kotor. Sebagai ilustrasi, pelanggan bertransaksi empat kali dalam setahun, dengan kontribusi Rp40.000 per transaksi dan periode pembelian berulang diproyeksikan tiga tahun. Jika pola pembelian sesuai perkiraan, total kontribusi sebelum biaya retensi tambahan serta diskonto berjumlah Rp480.000. Meskipun perhitungan memberikan gambaran, hasil aktual dapat berbeda dari proyeksi. Apabila kedua indikator diperhitungkan bersama, Bisnis dapat mengevaluasi kelayakan pertumbuhan pelanggan.
Strategi Menentukan Ukuran Keberhasilan Usaha secara Lebih Relevan
Penentuan metrik pengelolaan Bisnis harus mengikuti tujuan perusahaan. Bisnis yang menghadapi keterlambatan penerimaan pembayaran harus memperhatikan kemampuan memenuhi pembayaran. Pada kondisi berbeda, perusahaan yang agresif mencari pelanggan baru perlu mengevaluasi biaya akuisisi serta hasil pelanggan. Bagi toko yang menyimpan banyak barang, perputaran stok dan tingkat kehabisan barang perlu diperhatikan secara berkala. Apabila ukuran kinerja tidak terlalu banyak, evaluasi usaha menjadi lebih praktis. Cakupan dashboard kinerja sebaiknya disesuaikan dengan kemampuan pencatatan.
Ketika indikator utama telah dipilih, pengelola perlu menetapkan proses pelaporan. Dashboard kinerja bisa menggunakan perangkat lunak analisis sederhana. Setiap indikator perlu memiliki definisi dan rumus yang konsisten. Sebagai contoh, profitabilitas dapat dipantau berdasarkan laporan bulanan, sedangkan aktivitas penjualan dan laporan pelanggan mungkin dapat dievaluasi secara mingguan. Tidak cukup hanya mengumpulkan data, pemilik Bisnis harus menghubungkan indikator dengan tindakan. Jika margin menurun, periksa perubahan harga serta biaya. Melalui dashboard yang digunakan untuk mengambil keputusan, data lebih mudah diubah menjadi perbaikan nyata.
Kesimpulan: Menilai Keberhasilan Usaha dengan KPI yang Tepat
Mengukur keberhasilan Bisnis tidak cukup hanya berdasarkan total penjualan. Meskipun peningkatan omzet memberikan informasi positif, kualitas pertumbuhan harus dinilai menggunakan indikator tambahan. Rasio profitabilitas pada berbagai tingkat memberikan gambaran kemampuan usaha menghasilkan laba. Untuk aspek operasional dan pelanggan, likuiditas, loyalitas pelanggan, dan efisiensi akuisisi membantu menemukan peluang perbaikan. Apabila KPI dipilih secara relevan, pengusaha dapat mengambil keputusan lebih terukur.
Saat menggunakan KPI sebagai alat evaluasi, pemilik usaha tidak harus memantau semua indikator sekaligus. KPI yang digunakan sebaiknya didukung data yang dapat diperiksa. Di samping keakuratan pencatatan, perubahan angka harus dianalisis penyebabnya. Melalui evaluasi yang konsisten, strategi pertumbuhan menjadi lebih terarah. Kualitas perkembangan perusahaan bergantung pada keseimbangan pendapatan serta keuntungan. Berdasarkan usaha yang pernah Anda kelola, apakah margin keuntungan lebih penting daripada pertumbuhan omzet? Ceritakan pengalaman Anda agar diskusi mengenai KPI Bisnis semakin bermanfaat.