Merencanakan Penggantian Peralatan Usaha Sebelum Biaya Perbaikan Mengganggu Operasional Bisnis

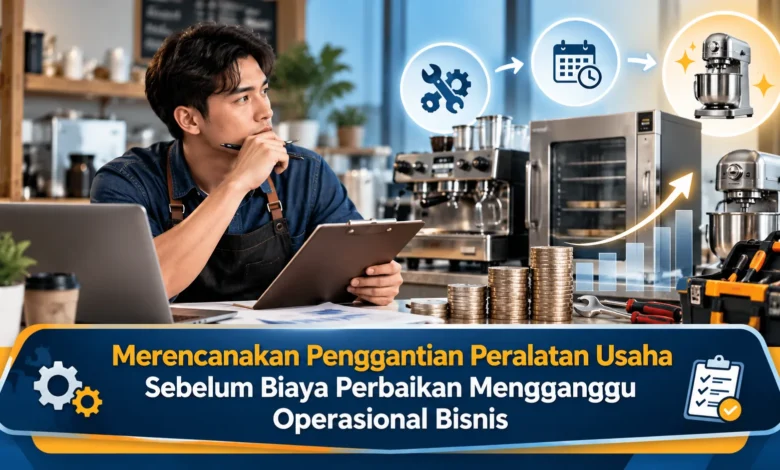
Peralatan usaha yang mulai sering mengalami kerusakan dapat menjadi sumber pengeluaran tidak terduga sekaligus menghambat kelancaran operasional. Mesin produksi, komputer kasir, kendaraan pengiriman, hingga perlengkapan dapur komersial memiliki masa penggunaan yang perlu diperhatikan. Jika penggantian selalu ditunda, biaya perbaikan berulang berpotensi mengurangi keuntungan dan mengganggu pelayanan pelanggan. Dalam pengelolaan bisnis, perencanaan penggantian peralatan membantu pengusaha menentukan kapan aset masih layak diperbaiki dan kapan pembelian baru menjadi pilihan yang lebih ekonomis. Melalui pencatatan kondisi, evaluasi biaya, dan penyusunan anggaran, perusahaan dapat menjaga produktivitas tanpa harus menghadapi tekanan keuangan secara mendadak.
Pentingnya Perencanaan Penggantian Peralatan dalam Bisnis
Setiap kegiatan usaha memanfaatkan aset produktif untuk menghasilkan produk secara efisien. Peralatan tersebut dapat berupa mesin produksi, komputer administrasi, maupun armada pengiriman. Seiring waktu, risiko gangguan teknis bisa meningkat. Jika penurunan fungsi tidak diperhatikan, operasional mungkin terganggu oleh penghentian pekerjaan sementara. Karena itu, perencanaan penggantian aset perlu menjadi bagian operasional rutin. Perencanaan yang terarah membantu menjaga kesinambungan layanan.
Pembelian aset pengganti tidak selalu harus menunggu kerusakan total. Pada situasi tertentu, aset yang tetap dapat dijalankan mungkin memerlukan biaya pemeliharaan terlalu besar. Dalam kegiatan bisnis, peralatan kerja dengan komponen aus dapat menghasilkan kapasitas kerja lebih rendah dibandingkan perangkat baru dengan spesifikasi relevan. Meski pembaruan dapat memberikan manfaat, keputusan mengganti perangkat menimbulkan pengeluaran besar. Sebagai dasar keputusan, pengusaha perlu membandingkan pengeluaran selama masa penggunaan berikutnya. Perhitungan berdasarkan data membantu menjaga efisiensi anggaran.
Cara Menilai Kelayakan Mesin serta Perlengkapan Bisnis
Proses dasar pemeriksaan adalah mengenali gejala penurunan fungsi pada setiap aset penting. Gejala yang membutuhkan evaluasi dapat berupa peningkatan frekuensi perbaikan, berkurangnya kecepatan operasional, serta hasil kerja tidak konsisten. Sebagai contoh, peralatan pencetakan yang mengalami gangguan saat digunakan dapat meningkatkan waktu kerja. Akan tetapi, penurunan performa tidak selalu berarti aset harus langsung diganti. Evaluasi menggunakan panduan produsen dapat mengidentifikasi tindakan yang diperlukan sebelum keputusan investasi dibuat.
Tidak hanya dari sisi performa, akses terhadap perlengkapan perbaikan juga perlu masuk dalam evaluasi. Mesin dengan model lama mungkin memerlukan waktu tunggu suku cadang lebih panjang. Jika proses servis harus menunggu komponen, pesanan berisiko tertunda. Faktor keselamatan juga perlu diperiksa secara serius. Perangkat yang menunjukkan risiko berbahaya sebaiknya ditangani sesuai prosedur keselamatan. Apabila ditemukan risiko serius, penentuan tindakan teknis perlu mengutamakan perlindungan pekerja. Dengan pemeriksaan menyeluruh, pengelola operasional mampu mengidentifikasi masalah ringan dan kerusakan serius.
Menyusun Log Kerusakan untuk Menentukan Waktu Penggantian
Dokumentasi aktivitas pemeliharaan merupakan cara sederhana untuk membandingkan kebutuhan perawatan. Masing-masing mesin penting sebaiknya dicatat menggunakan nomor aset agar pengelolaannya lebih teratur. Catatan tersebut dapat berisi informasi jadwal servis, komponen yang bermasalah, biaya suku cadang, serta biaya tenaga teknisi. Untuk analisis lebih baik, durasi mesin tidak beroperasi perlu masuk dalam laporan. Data yang terkumpul membantu menentukan prioritas penggantian berdasarkan informasi operasional.
Untuk simulasi sederhana, satu perangkat tercatat mengalami empat gangguan selama periode dua belas bulan. Jika setiap perbaikan menghabiskan Rp750.000, pengeluaran pemeliharaan tersebut berjumlah Rp3 juta. Namun demikian, total pengeluaran servis bukan satu-satunya dasar. Bagian operasional sebaiknya menilai usia mesin, biaya penghentian produksi, dan perkiraan perbaikan berikutnya. Berkat penggunaan data historis, perkiraan biaya lebih realistis.
Membandingkan Biaya Perbaikan dan Pembelian Peralatan Baru
Pemilihan antara servis dan pembelian baru sebaiknya menggunakan analisis biaya menyeluruh. Cara penilaian yang relevan adalah menghitung total biaya kepemilikan. Unsur yang perlu dianalisis dapat meliputi investasi pengadaan, pemeliharaan berkala, pengeluaran listrik atau bahan bakar, serta biaya waktu henti. Untuk menghasilkan perbandingan yang adil, masa manfaat yang diperkirakan perlu menjadi dasar evaluasi. Perangkat murah dengan pemeliharaan tinggi belum tentu menjadi pilihan paling ekonomis. Namun demikian, peralatan baru yang mahal juga tidak otomatis memberikan keuntungan lebih baik.
Dalam simulasi sederhana, peralatan yang ada diproyeksikan memerlukan Rp12 juta untuk perbaikan dan operasional selama dua tahun. Sementara itu, harga pengadaan aset baru sebesar Rp15 juta dengan proyeksi pengeluaran penggunaan Rp4 juta selama dua tahun. Dalam perbandingan sederhana tersebut, akumulasi biaya mesin baru sebesar Rp19 juta. Akan tetapi, evaluasi juga harus menilai harga jual kembali peralatan, perubahan produktivitas, serta pengaruh waktu terhadap arus kas. Karena itu, pengusaha perlu menghitung manfaat dan biaya pada dasar yang sebanding. Melalui evaluasi berdasarkan data, penggunaan modal dapat direncanakan dengan lebih baik.
Strategi Menyiapkan Dana Pembaruan Aset Usaha Secara Bertahap
Setelah kebutuhan penggantian diketahui, tahapan penting selanjutnya adalah membangun cadangan penggantian aset. Investasi pada perangkat operasional dapat menyerap modal kerja apabila tidak direncanakan sebelumnya. Karena itu, pemilik bisnis bisa membentuk anggaran penggantian berdasarkan harga aset yang dibutuhkan. Sebagai ilustrasi, apabila peralatan diperkirakan perlu diganti dua tahun lagi dengan kebutuhan dana sebesar Rp24 juta, maka usaha dapat merencanakan penyisihan Rp1 juta per bulan. Meski perhitungan tersebut sederhana, inflasi harga peralatan dan pengeluaran mendadak tetap harus diperhitungkan.
Tidak semua peralatan memiliki prioritas penggantian yang sama. Pengelola usaha sebaiknya menentukan urutan prioritas berdasarkan pengaruh terhadap pendapatan. Peralatan yang menjadi pusat layanan mungkin harus diprioritaskan dibandingkan barang yang masih mudah digantikan sementara. Di samping penggunaan dana internal, leasing yang sesuai ketentuan dapat dipertimbangkan berdasarkan biaya total. Namun demikian, kewajiban pembayaran berkala perlu diperhitungkan secara menyeluruh. Berkat pemilihan sumber dana yang tepat, risiko gangguan keuangan berkurang.
Kesimpulan Strategi Penggantian Peralatan untuk Menjaga Operasional
Merencanakan penggantian peralatan usaha merupakan strategi pengendalian biaya untuk mempertahankan efisiensi operasional. Melalui pemantauan biaya perbaikan, pengusaha mampu mencegah pengeluaran servis berlebihan. Analisis perbaikan dan penggantian membantu menghindari keputusan terburu-buru. Untuk menjaga kesiapan keuangan, perencanaan investasi bertahap dapat membantu menjaga kestabilan modal kerja. Dalam pengelolaan jangka panjang, penggunaan peralatan perlu dinilai berdasarkan keselamatan dan efisiensi. Silakan sampaikan pendapat Anda mengenai pengelolaan peralatan bisnis agar pembaca lain memperoleh inspirasi.